西门子把四个自动化业务合成了一个(2026)
真正的信号,藏在第四个单元里
全文 2614 字 · 阅读约 6 分钟 · 图表 3 幅
行业趋势评论 | 组织重构与交付边界
去年一个乙烯装置的改造项目,业主在技术交流会上提了个不算过分的要求:把现场三百多台变送器的诊断状态接到厂级平台,做预测性维护。
回去做方案,卡住的地方不是技术。诊断字走 HART 还是加一层 APL,都有现成答案。卡住的是询价——变送器找产品代理,网关和平台软件找另一条线,实施与运维找服务商。三份报价、三个联系人、三套责任边界。最后僵在一句话上:数据接口三年后还能不能用,谁兜底。三边都答不了。
这个卡点不是技术问题,是组织问题。而组织问题,最近开始松动了。
01
一份人事任命,说的其实是组织边界
8 月 12 日,西门子发布了一份看起来很常规的人事公告:Rainer Brehm 被管理董事会任命为 Automation 事业部总裁,2026 年 10 月 1 日上任,直接向管理董事会成员、数字化工业集团 CEO Cedrik Neike 汇报。
关键不在人,在这句话后面跟着的动作:作为 ONE Tech Company 战略的一部分,西门子把四个自动化业务单元——客户服务、工厂自动化、运动控制、过程自动化——合并为一个统一组织 Automation。
公告里 Neike 的表述是行业标准话术:工业的未来在自动化、软件与人工智能的交叉处。Brehm 的回应也差不多,讲 AI 正在重塑工业、要推进 AI 驱动的自主生产。
这两句话本身不构成信号。这几年每家厂商的年度大会上都在讲同一套。真正值得看的是名单。
· · ·
02
四个单元里,有一个不是产品线
把那四个名字并排放一起看。
工厂自动化、运动控制、过程自动化——这三个是产品域,各自对应一条硬件与系统产品线,边界由技术划定:离散、传动、连续过程。
客户服务——这个不是产品域,是服务域。它的边界不由技术划定,由客户资产的生命周期划定:备件、检修、升级、远程支持、迁移。
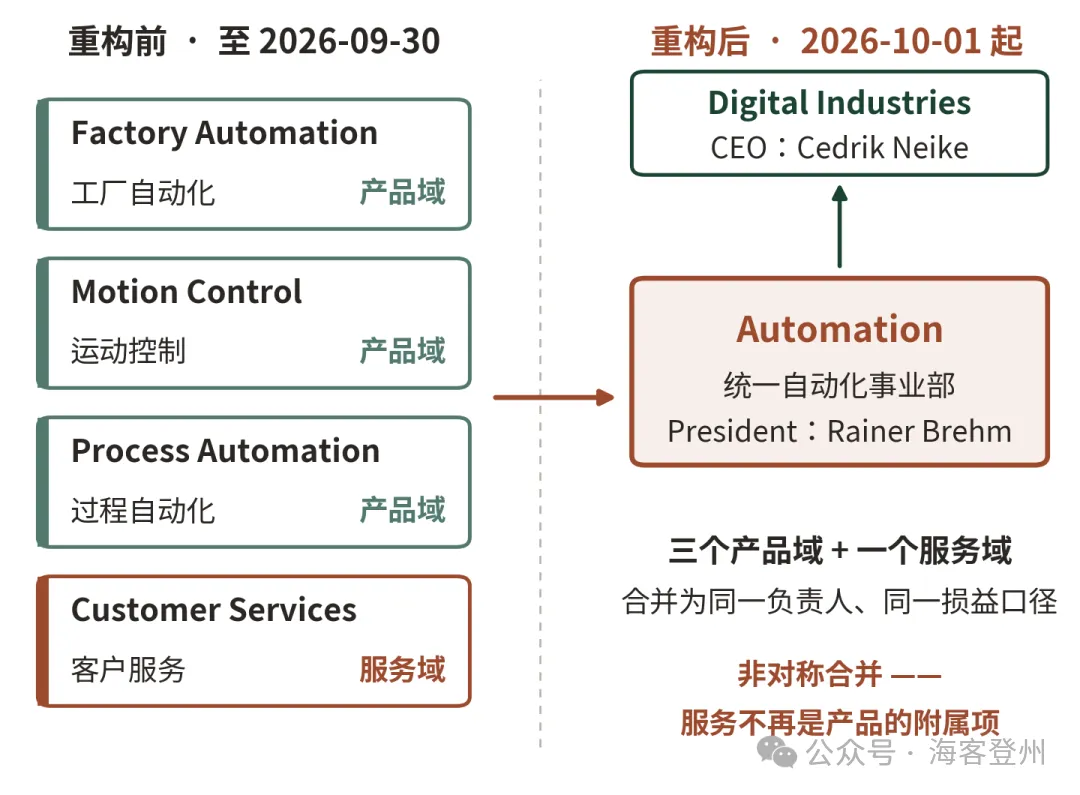
图 1 西门子四个自动化业务单元的合并结构。三个产品域与一个服务域并入同一事业部,是一次非对称合并。
三个产品域加一个服务域,合成一个事业部,由一个人负责、进同一个损益口径。
如果只是产品线归并——比如把三条硬件线合成一条以压缩重叠成本——服务完全没有必要进来。服务通常挂在区域组织或独立服务体系下,因为它的收入曲线、人力结构、周转周期都跟产品制造不一样。把它拉进产品事业部,是要付管理代价的。
愿意付这个代价,说明诉求不只是省钱,而是把交付边界从「卖出去为止」推到「用起来为止」。
产品线合并省的是成本,
把服务并进来改的是交付边界。
· · ·
03
为什么「合」和「分」指向的是同一件事
同一时间窗口里,另外两家的动作方向看起来正相反。
ABB 把机器自动化业务并入过程自动化(2026 年第一季度生效),理由是软件与控制技术的协同,更好服务混合工业;同时把机器人业务分拆出去独立上市,计划落在 2026 年第二季度。
霍尼韦尔更彻底:自动化与航空航天完全分家,加上此前宣布分拆的先进材料业务,最终形成三家独立上市公司,计划 2026 下半年完成。
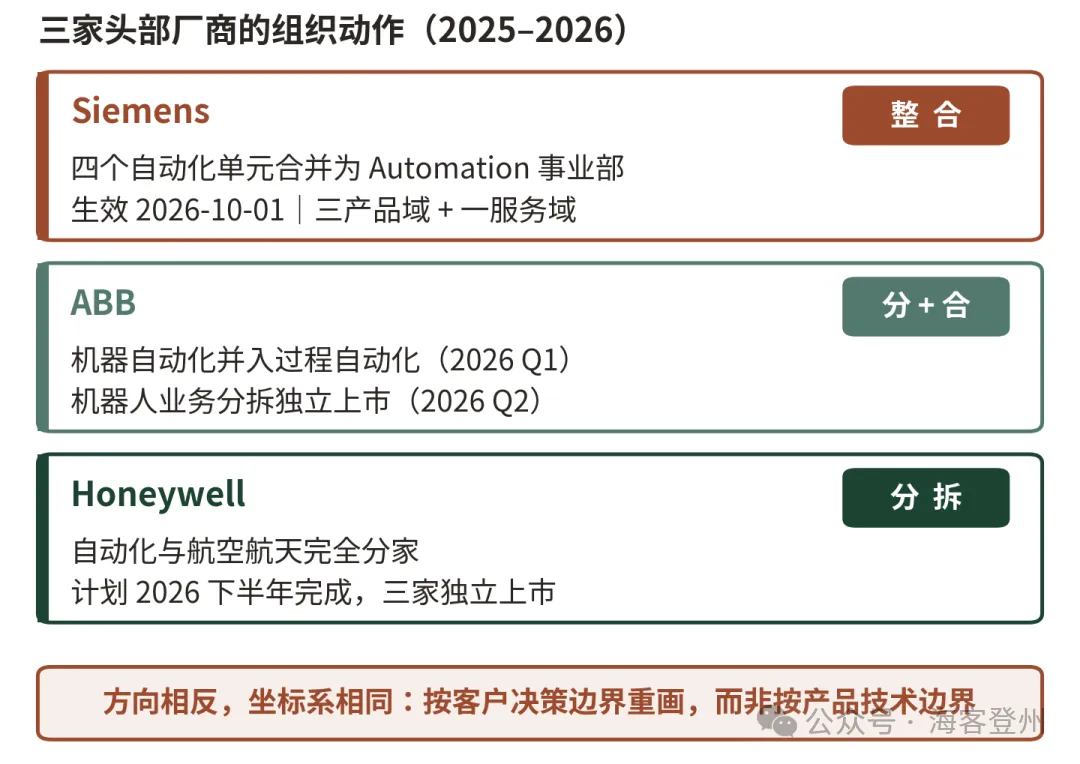
图 2 三家头部厂商在同一时间窗口内的组织动作方向对照。
一家在合,一家在分,还有一家又分又合。表面看不出共同趋势。但换一个坐标系看,三家做的是同一件事:把组织边界从「产品技术怎么分类」,改成「客户怎么做购买决策」。
机器人和过程控制的客户,采购逻辑完全不同——一个看节拍与投资回收期,一个看可用性与生命周期,所以 ABB 把它们分开。自动化和航空的客户几乎没有重叠,所以霍尼韦尔干脆分家。而工厂自动化、运动控制、过程自动化的客户,尤其是流程工业的业主,现在越来越多是同一个采购决策:一套系统、一份责任、一个生命周期。所以西门子把它们合起来,还把服务一并放进去。
方向相反的组织动作,
可能来自同一个判断:
客户不再按产品线买东西。
※ 上述解读为本文推断,三家公告中均未作此表述。
· · ·
04
客户的提问方式,先变了
组织跟着需求走。而需求的变化,我们在项目上其实早就感觉到了。
十年前技术交流的主要问题是「这台变送器精度多少、量程比多大」。现在这些当然还问,但压不住后面那几个:诊断数据怎么出来、走什么协议;数据格式是标准的还是平台专有的;控制器软件的支持年限是多久;五年后扩容,是加机柜还是加许可。
这些问题的共同点是,它们跨过了传统产品线的边界。任何一条产品线单独都答不完整。
西门子技术侧的动作也在往同一个方向走。SIMATIC PCS neo 走全 Web 化、多用户协同工程、面向对象数据管理的路线;虚拟过程控制器把控制软件从专用硬件上解耦,可部署在边缘或云端,先在仿真环境验证再接实物 I/O;CES 2026 上与 NVIDIA 的数字孪生合作,讲的也是把仿真结果直接变成现场调整。
这些技术路线有一个共同后果:交付物正在从「一柜硬件」变成「一套配置加许可加运行状态」。
硬件和软件在技术上已经解耦,
组织如果还按硬件产品线切,
就切不动了。
不过也要留一句冷话。ARC 的判断是,软件定义架构在受监管行业的落地会很慢,虚拟控制器要跨的门槛还有不少。至少在 SIL 相关回路上,短期内不会看到大规模替换。
· · ·
05
对工程师来说,看四个地方就够了
组织合并不等于交付合并。这中间通常隔着两三年,有时候什么都不会发生。
而且要把话说完整。西门子 2025 财年数字化工业集团收入下降 4%,公司在业绩沟通中明确提到要压缩自动化业务的后台工作、把带指标的销售人员占比翻倍。所以这次重组的另一半动机是成本与效率,它同时是一次瘦身。
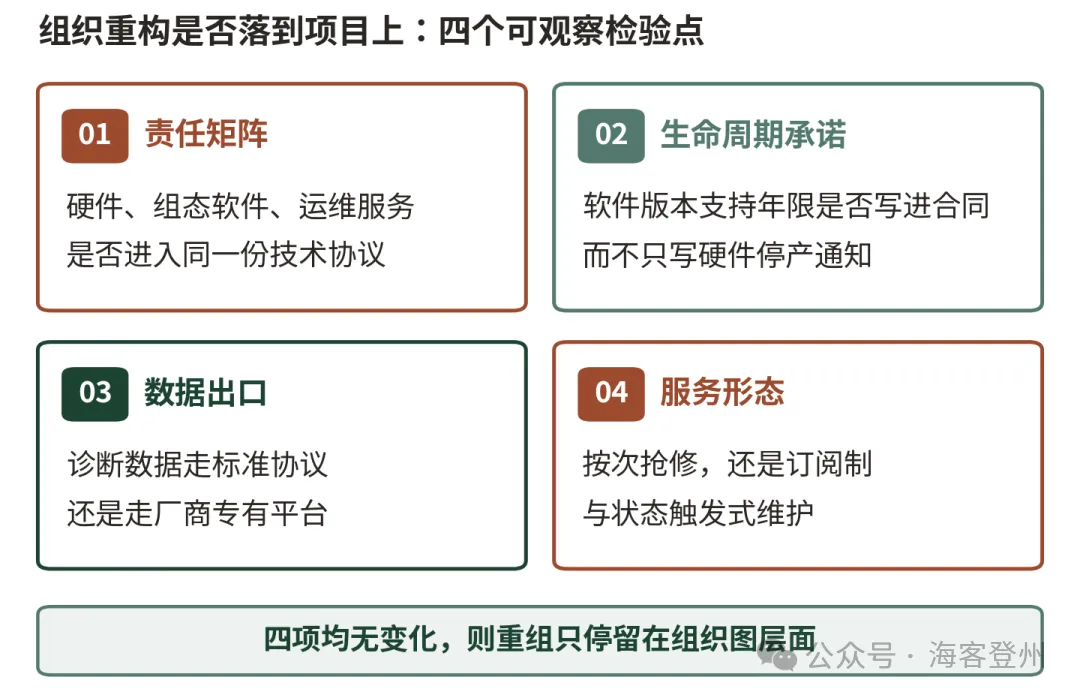
图 3 判断组织重构是否落到项目层面的四个可观察检验点。
一,责任矩阵。技术协议里,硬件、组态软件、运维服务是不是进了同一份责任划分表,还是仍旧三份合同各说各的。
二,生命周期承诺。软件版本的支持年限有没有写进合同条款,而不是只有硬件停产通知。这一条对 DCS/SIS 改造项目尤其关键。
三,数据出口。诊断与状态数据走公开协议,还是必须经过厂商自己的平台。这决定了五年后换供应商的成本。
四,服务形态。备件与检修按次报价,还是转向订阅制与状态触发式维护。后者意味着厂商为可用性负责,而不是为工时负责。
新闻稿里的形容词不算数,
明年询价单上的责任边界才算数。
这四项一项都没动,重组就只停留在组织图上。动了两项以上,你手上的选型评估表就该改——「软件与数据接口」那一栏的权重,得往上调。
※ 四个检验点为本文归纳的判断建议,非厂商公布指标。
· · ·
▍留个问题
你所在的项目上,最近一次询价,硬件、软件、服务是同一个人报的,还是三个人各报各的?欢迎在留言区说说你的体感。
▽ 参考资料(7 项)
[1] Siemens Press Release. Rainer Brehm Appointed President of Automation at Siemens. 2026-08-12.
[2] Control Global. Siemens names Rainer Brehm president of its four automation businesses. 2026-09.
[3] Siemens. ONE Tech Company — Strategy & Results 2025,Roland Busch / Ralf P. Thomas 讲话稿. 2025-11.
[4] ABB. 2025 Q1 公告:机器人业务分拆计划;机器自动化业务并入过程自动化.
[5] Honeywell. Honeywell Announces Intent to Separate Automation and Aerospace. 2025-02-06.
[6] ARC Advisory Group. Siemens' Vision for Process Automation Focuses on AI and Autonomous Production.
[7] Siemens Press Release. Siemens unveils technologies to accelerate the industrial AI revolution at CES 2026.